
 primopiano - stock.adobe.com
Isıtma yakıtının doğru değerlemesi, adil ve yasalara uygun ısıtma maliyeti faturalandırması için çok önemlidir. Buradaki kilit nokta, yalnızca gerçek tüketimin faturalandırılmasıdır – her teslimatın fiyatı üzerinden ve teslimat sırasına göre.
Isıtma yağı ve peletlerin artık değerinin belirlenmesi neden önemlidir?
Isıtma yağı veya pelet gibi yakıtları stoklayan ev sahipleri ve emlak yöneticileri, bunları doğru şekilde faturalandırmalıdır. Önemli olan mevcut depo seviyesi değil, tüketilen yakıt miktarıdır; bu miktar ilgili satın alma fiyatı üzerinden hesaplanır. Özellikle enerji fiyatlarının yüksek oranda dalgalandığı bir dönemde, bir hata hızla maliyetli hale gelebilir.
Tipik sorunlar şunlardır:
- Isıtma yakıtı fiyatlarının oldukça değişken olması nedeniyle,
- Eğer depo fatura döneminin bitiminden kısa bir süre önce doldurulursa,
- veya kiracıların faturalama dönemi içinde taşınması durumunda.
Bu gibi durumlarda, hatalı değerlendirmeler adaletsizliklere ve hukuki risklere yol açar; örneğin, eski kiracılar daha önce ödenmiş olan kalan tutarların iadesini talep ettiğinde.
Isıtma yakıtının faturası nasıl doğru bir şekilde kesilir?
FIFO prensibi: İlk teslim edilen, ilk tüketilen
Isıtma Giderleri Yönetmeliği (§ 7 paragraf 2 HKVO) , yalnızca fiilen tüketilen miktarın faturalandırılabileceğini öngörmektedir . Belirleyici faktörler, ısıtma yağının ne zaman teslim edildiği ve hangi sırayla kullanıldığıdır.
FIFO (İlk Giren İlk Çıkar) prensibi şu anlama gelir:
- Önce teslim edilen yakıt önce kullanılacaktır.
- Değerlendirme, ilgili teslimatın fiyatına göre yapılır.
- Kullanılmayan stoklar ayrı olarak kaydedilmeli ve tüketimden ayırt edilmelidir.
Kalan değerleme sırasında nelere dikkat edilmelidir?
- Başlangıç ve kalan stoklar belgelenmeli ve değerlendirilmelidir
- Birden fazla yakıt teslimatı söz konusu olduğunda, yakıt ikmalinin sırası önemlidir.
- Kalan stok, son teslimattan daha fazlaysa, bir önceki teslimatın fiyatı orantılı olarak dikkate alınır.
Bu uygulama, Federal Adalet Divanı ve çeşitli bölgesel mahkemelerin kararlarıyla da teyit edilmiştir (örneğin, Federal Adalet Divanı'nın 23 Kasım 1981 tarihli, VIII ZR 298/80 sayılı kararı).
Tipik hesaplama durumları
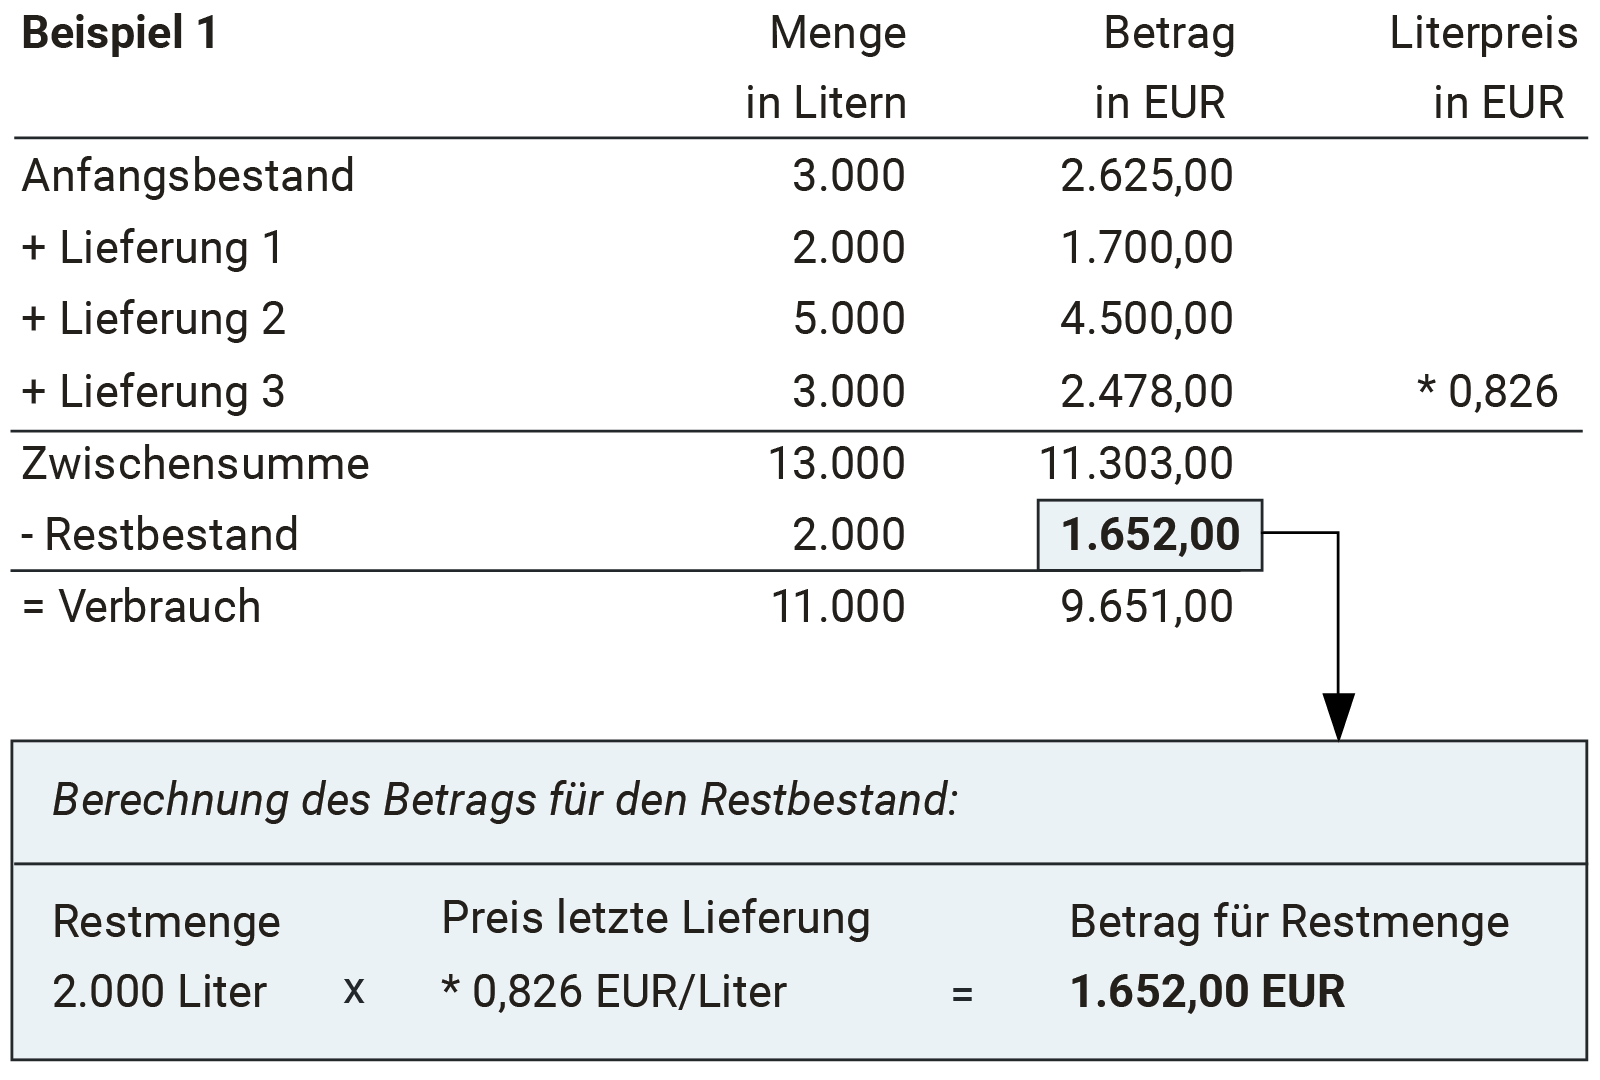
Kalan miktar, son teslimattan daha az: Değerlendirme, son teslimatın fiyatına göre yapılmıştır.
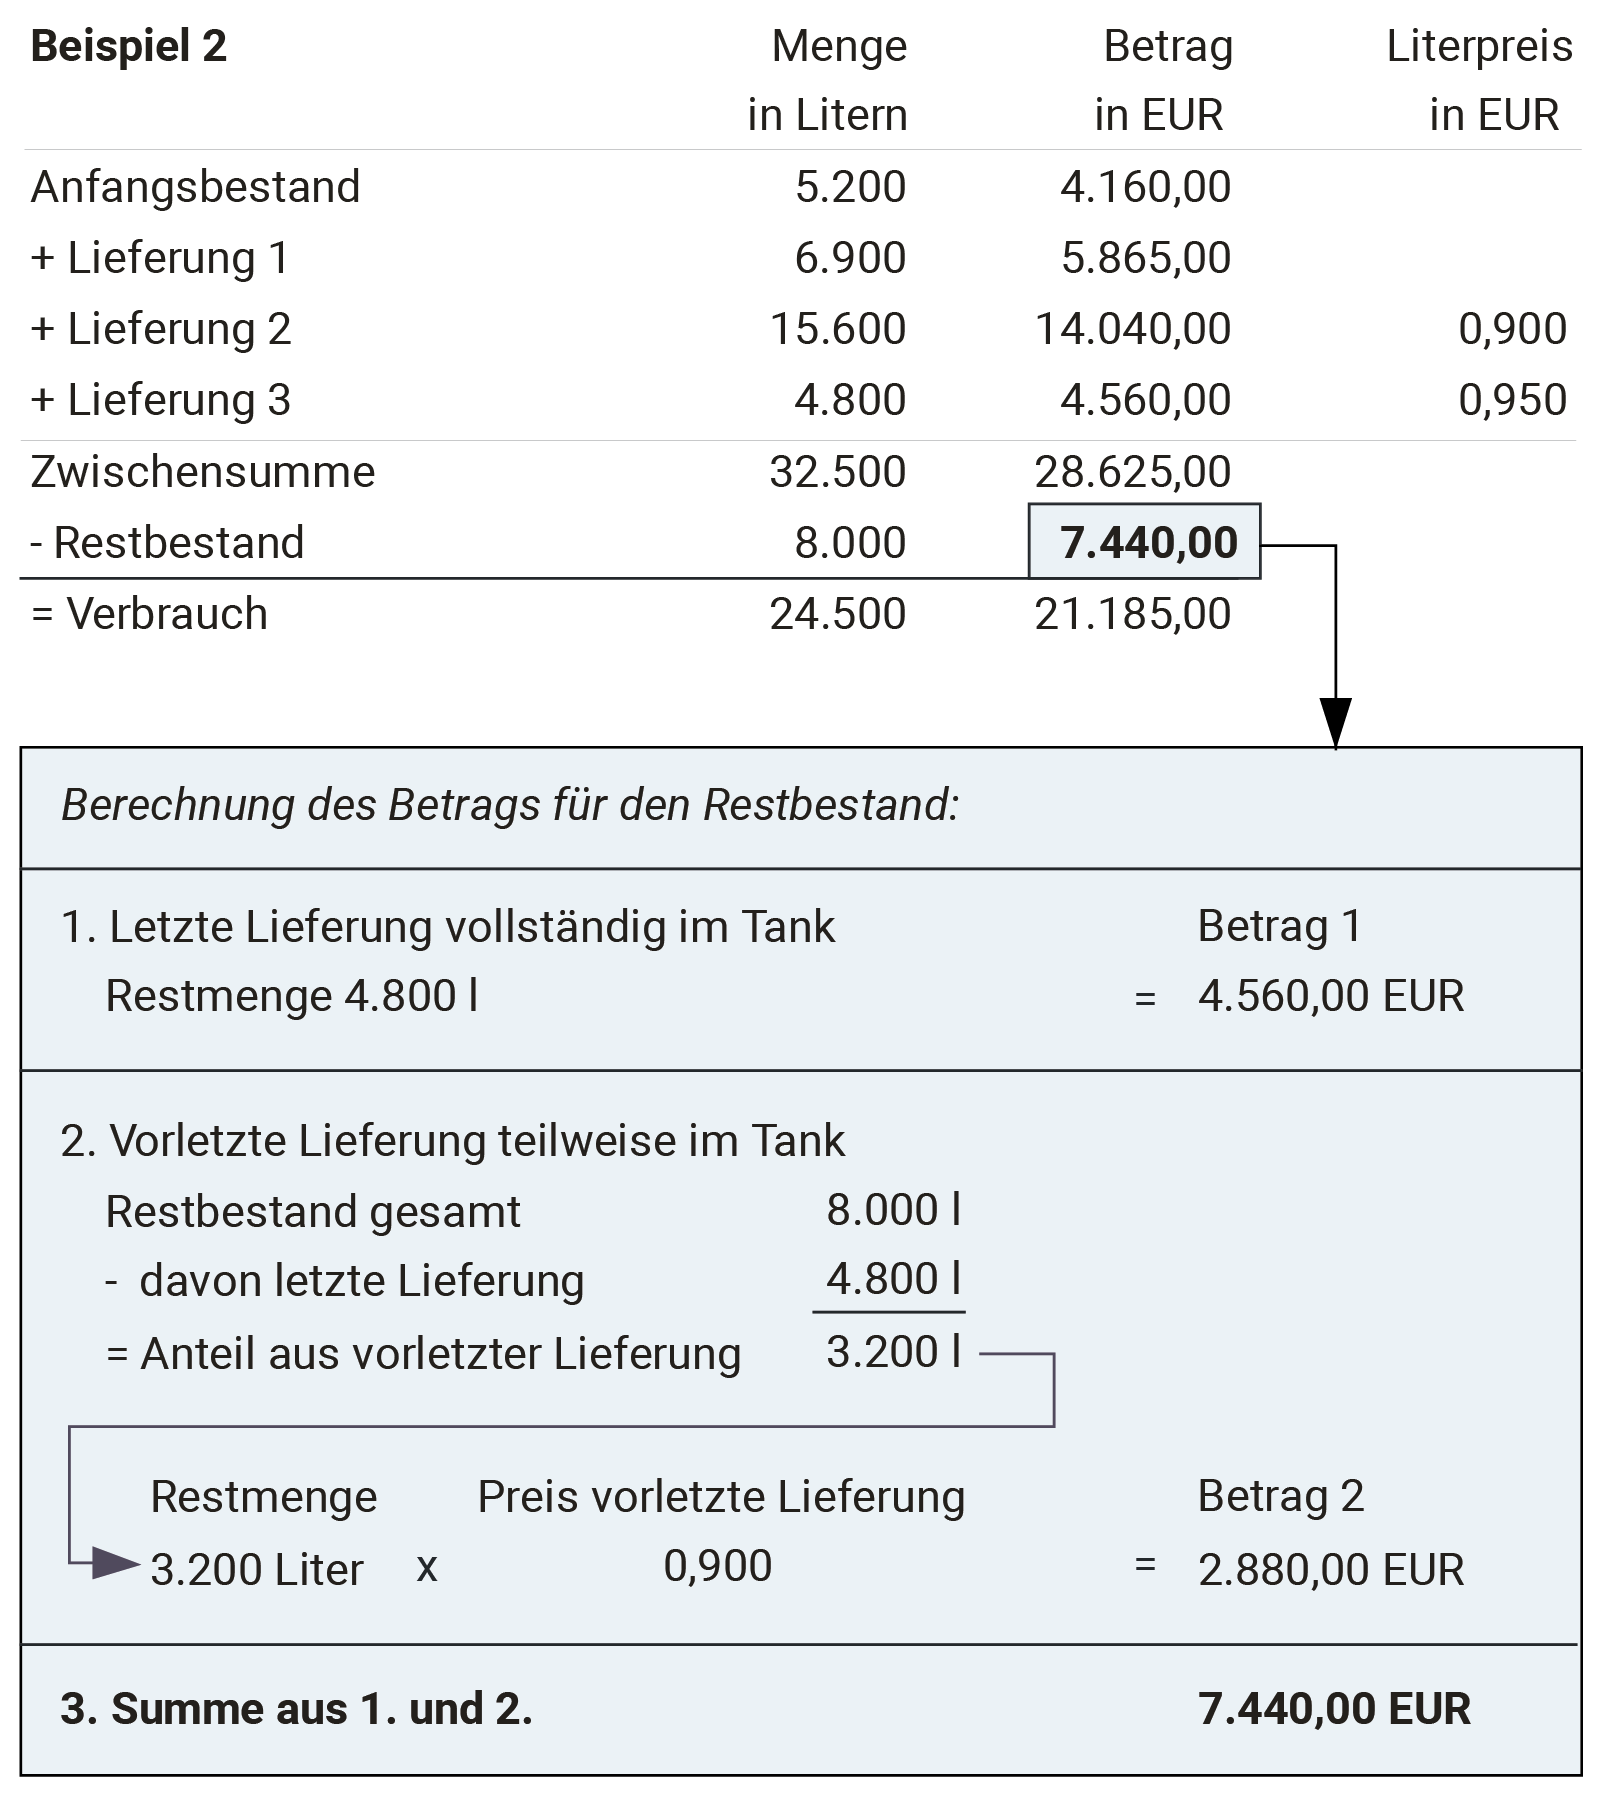
Kalan miktar, bir önceki teslimattan daha fazlaysa: Bir önceki teslimatın fiyatının orantılı bir payını ekleyin.
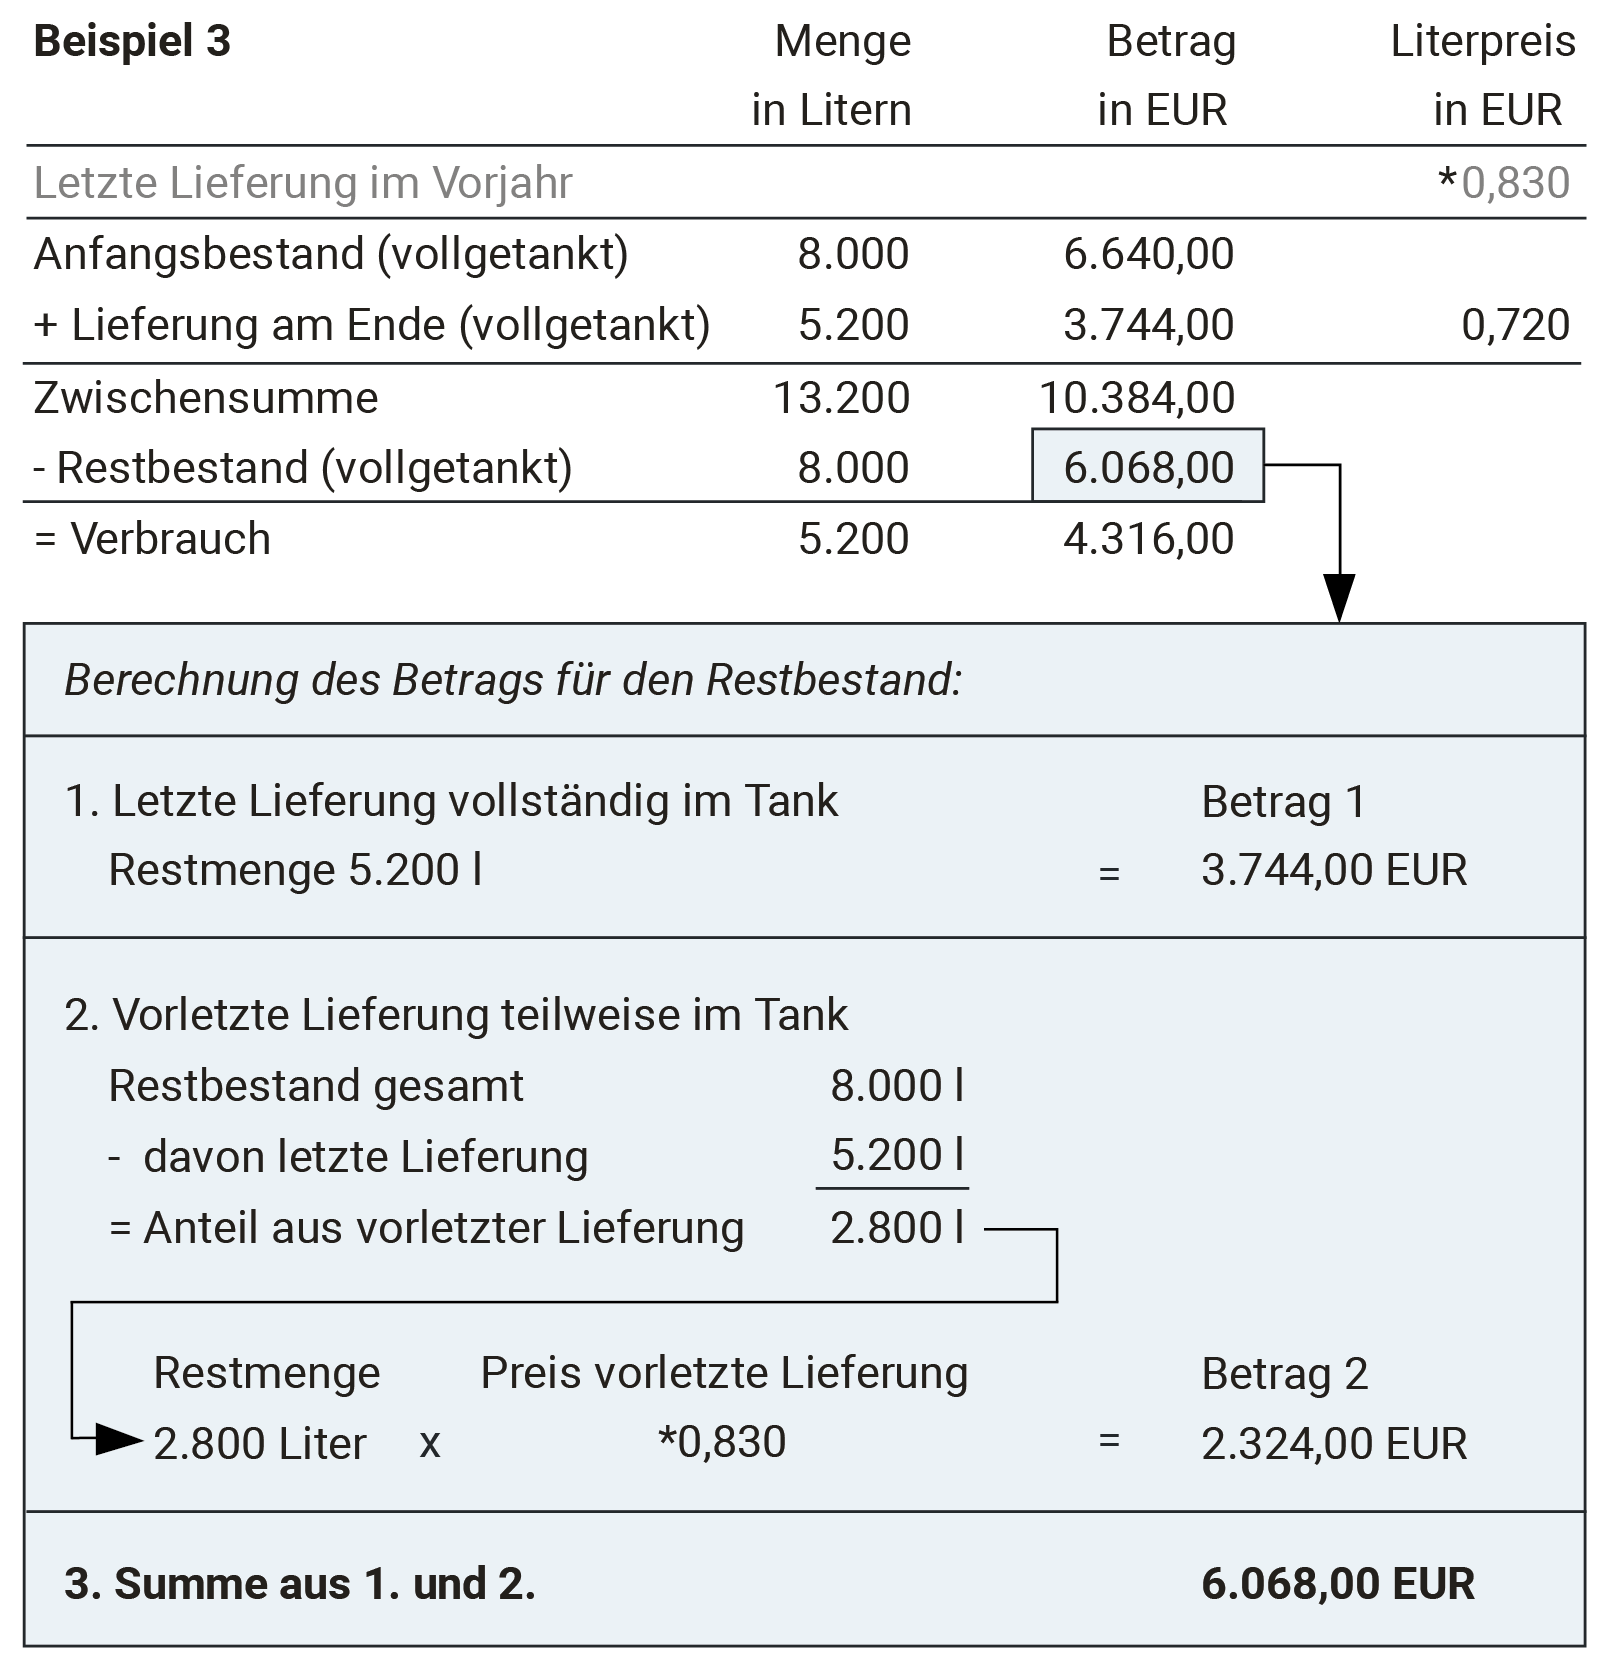
Dönem sonunda tam yakıt ikmali: Sadece önceki tüketim, önceki dönemin fiyatlarıyla faturalandırılır.
Değerlendirme yanlış çıkarsa ne olur?
Yıl sonunda deposunu doldurup, faturalandırmanın tamamında bu satın alma fiyatını kullanan herkes hata yapıyor. Yeni yakıt henüz tüketilmediği için faturalandırmaya dahil edilmemelidir.
Bu tür hatalar maliyetli olabilir; örneğin, kiracılar taşındığında ve kalan envanterin kendi paylarını geri istediklerinde. Başlangıç ve bitiş envanter seviyeleri belgelenmediği takdirde, bu talep genellikle doğru şekilde kanıtlanamaz.
Sonuç: Yalnızca doğru kalıntı değerlemesi ihtilaflara karşı koruma sağlar.
FIFO prensibine göre ısıtma yağının kalan değerinin belirlenmesi aşağıdaki hususlar için önemlidir:
- Yasalara uygun faturalar oluşturmak için,
- Sonraki taleplerden ve geri ödemelerden kaçınmak için,
- Kiracılara karşı şeffaflık sağlamak.
Minol, ısıtma gideri beyanının bir parçası olarak ücretsiz kalan değer hesaplaması sunmaktadır. Ev sahiplerinin yapması gereken tek şey, maliyet dökümünde kalan miktarı belirtmektir. Minol, profesyonel ve doğru değerleme işlemini üstlenir.
Öneriler: Ev sahipleri nasıl davranmalı?
- Her muhasebe dönemi için başlangıç ve bitiş bakiyelerini belgeleyin.
- Teslimat tarihlerini ve miktarlarını doğru bir şekilde kaydedin.
- Minol gibi profesyonel bir faturalama hizmeti sağlayıcısının desteğinden yararlanın.
Yazar
Quelle: Handbuch der Wärmekostenabrechnung | Frank Peters Minol Messtechnik W. Lehmann GmbH & Co. KG, 2019
 InsideCreativeHouse – Adobestock
Yeni Standı Kapatın
“ * ” işareti zorunlu alanları gösterir.